Seguros de mascotas en España: qué cubren, qué no y qué preguntar al adoptar
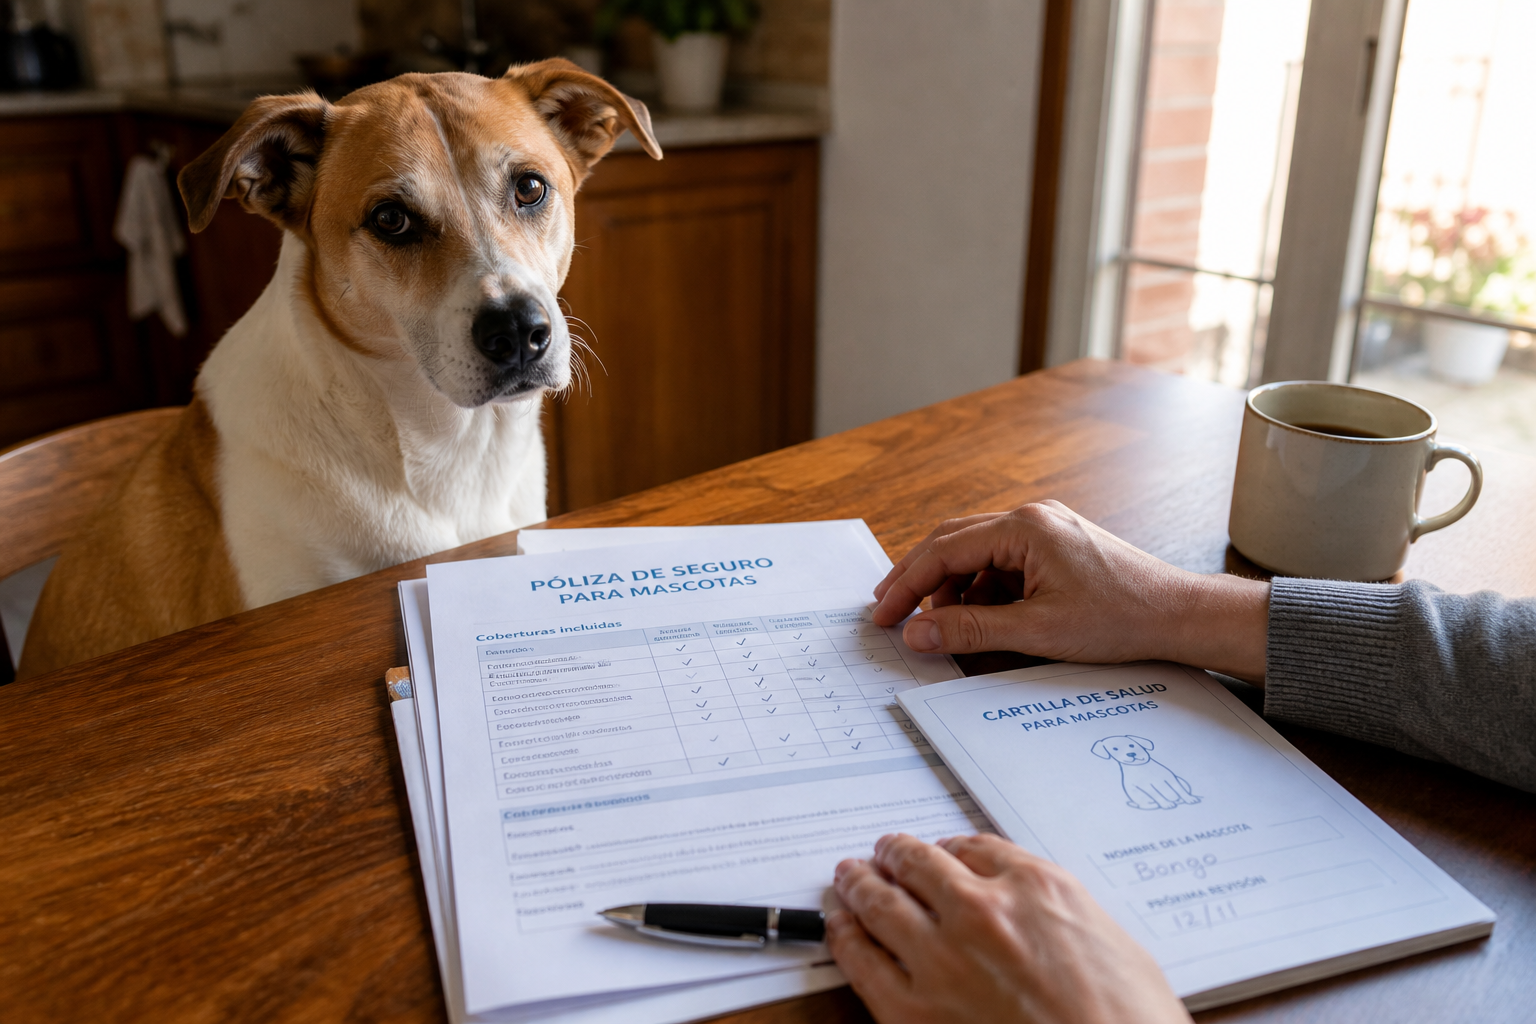
En la guía de presupuesto el seguro sale de pasada: un bullet entre el pienso y el colchón de urgencias. En el anuncio, ni eso. El resultado es firmar una póliza porque «hay que tenerla» sin saber si cubres la clínica, los daños a un tercero, o un PDF que no paga ni una radiografía.
Esta guía es práctica. No compara compañías ni pone primas inventadas. No diagnostica ni sustituye a tu veterinario. El objetivo es que sepas qué tipo de seguro estás mirando, qué suele quedar fuera —sobre todo si adoptas— y qué preguntar antes de firmar.
No es lo mismo responsabilidad civil que clínica
Son dos productos. A veces van juntos; a veces no. Confundirlos es el error más caro.
La responsabilidad civil (RC) cubre, en lo esencial, los daños que tu perro o tu gato cause a terceros: una persona, otro animal, un coche, un escaparate. No paga la factura de tu clínica.
El seguro de salud cubre, total o parcialmente, gastos de tu mascota: consultas, pruebas, hospitalización, cirugía, según lo contratado. No te exime de la clínica: solo reparte, o no, el ticket.
Si adoptas un perro, la RC merece una pregunta propia. Para perros catalogados como potencialmente peligrosos es obligatoria desde hace años. En algunas comunidades autónomas también se pide para cualquier perro. La normativa estatal de bienestar animal contempla esta cobertura; si ya te aplica no se resuelve con un titular: pregunta en tu ayuntamiento o a la aseguradora qué se exige ahora en tu provincia. Y no des por hecho que el seguro del hogar lo cubre: léelo (límites, exclusiones, tipologías). Un gato no suele estar en el mismo saco: se comprueba en tu caso, no en un foro.
Qué suele cubrir un seguro de salud (y qué no)
Las pólizas no son un «todo incluido». Lo habitual: accidentes y enfermedades después de contratar (pasada la carencia); un tope anual o por acto; una franquicia o copago; un cuadro de clínicas o un reembolso. Si tu veterinario no está, adelantas y reclamas —o no entra.
Lo que casi nunca cubre, o cubre mal:
- Preexistentes. Lo que el animal ya tenía o ya mostraba. En adopción, esto es el meollo.
- Carencia. Un accidente puede tener espera corta; una enfermedad o una cirugía, una más larga. Si el susto llega en esas semanas, aún no cubre.
- Preventivos, vacunas, desparasitación, esterilización programada, comida. Algunas los meten en un pack; muchas no.
- Edad de entrada. Hay compañías que no admiten animales a partir de cierta edad. Si miras un senior, pregunta.
El seguro no sustituye a la clínica ni al colchón. Si no puedes pagar una urgencia el domingo aunque luego te reembolsen, no tienes plan.
El ángulo de la adopción: historial, chip y timing
Un animal de protectora no llega en blanco: llega con lo que se sabe —y con lo que no. Para un seguro, esa laguna importa. Si contratas el día de la entrega y a la semana tu veterinario encuentra algo que ya estaba, puede considerarse preexistente. Si esperas a la primera visita «para ver», ganas información y pierdes días de carencia. No hay atajo mágico: hay un orden razonable.
- Pide a la protectora papeles: cartilla, chip, pruebas, tratamientos, informes, fechas. No un diagnóstico por WhatsApp.
- Primera visita en tu clínica con esos papeles. El veterinario no está para rellenar el parte; está para conocer a ese animal.
- Si contratas, declara lo que sepas. Ocultar un tratamiento «para que entre» es el atajo a que no paguen cuando haga falta.
- Chip y datos a tu nombre. Suelen ser el requisito para que el animal exista a efectos de contrato.
Algunas entidades cubren al animal en el refugio o en acogida; eso se acaba, casi siempre, cuando firmas. Pregunta qué hay el día de la entrega. Si hay una necesidad especial ya identificada, asume que esa partida puede quedar fuera.
Qué preguntar (por escrito)
A la protectora o al anunciante: ¿qué historial hay (informes, pruebas, tratamientos)? ¿Chip, cartilla, esterilización, algo pendiente? ¿Hay seguro ahora y hasta cuándo? Edad aproximada y cómo se ha estimado.
A tu veterinario, en la primera visita: ¿qué conviene seguir? Si miro un seguro de salud, ¿qué suele quedar fuera en un caso como este? ¿Dónde vais de urgencias?
A la aseguradora, leyendo la póliza y no el anuncio:
- ¿Esto es RC, salud, o las dos? ¿El hogar ya cubre la RC de este animal?
- Carencias (accidente, enfermedad, cirugía) y qué pasa si se diagnostica algo en la primera visita.
- Edad máxima de contratación y de renovación; franquicia, copago, límite anual, cuadro o reembolso.
- Cómo se reclama un domingo. Si adoptas un perro: capital de RC, si cubre a quien lo pasea, exclusiones por tipología.
Pide las condiciones particulares, no el tríptico. Dos presupuestos sirven para ver qué compras, no para cazar el más barato.
En Salvaunamascota.es puedes filtrar por provincia y tipo y preguntar al anunciante el historial antes de enamorarte de la foto. El seguro se elige después de saber a quién adoptas, no al revés.
Resumen práctico
- Separa RC y clínica: una cubre a terceros; la otra, a tu animal. Pueden ir juntas.
- Comprueba en tu provincia qué se pide para un perro. No copies un titular.
- Lee carencias, preexistentes, edad de entrada, copagos y topes. La prima barata a veces es una cobertura estrecha.
- En adopción, el historial incompleto no es un detalle: declara lo que sepas y no retrases el chip.
- El seguro no sustituye colchón ni veterinario. Si la cuenta de convivir no sale, la póliza no la arregla.
Cierre
Un seguro de mascotas no te hace más responsable por tener un PDF en el correo: te hace más previsible si has leído qué cubre, qué no, y si puedes sostener lo que queda fuera. Adoptar sigue siendo una cuenta de pienso, de citas, de tiempo y de un animal concreto, no de una prima. Preguntar no te hace frío: te hace alguien en quien un perro o un gato puede confiar más de una temporada. Si esa cuenta te sale, mira con calma las fichas de Salvaunamascota.es, elige provincia y tamaño de verdad, y pregunta a la protectora el historial antes de firmar nada —ni el contrato de adopción ni una póliza—. Si no te sale, no improvises: el mejor seguro es el que encaja con ese animal, no el que quedaba bonito en un comparador.